

 新聞
 幣種資訊
 關於我們


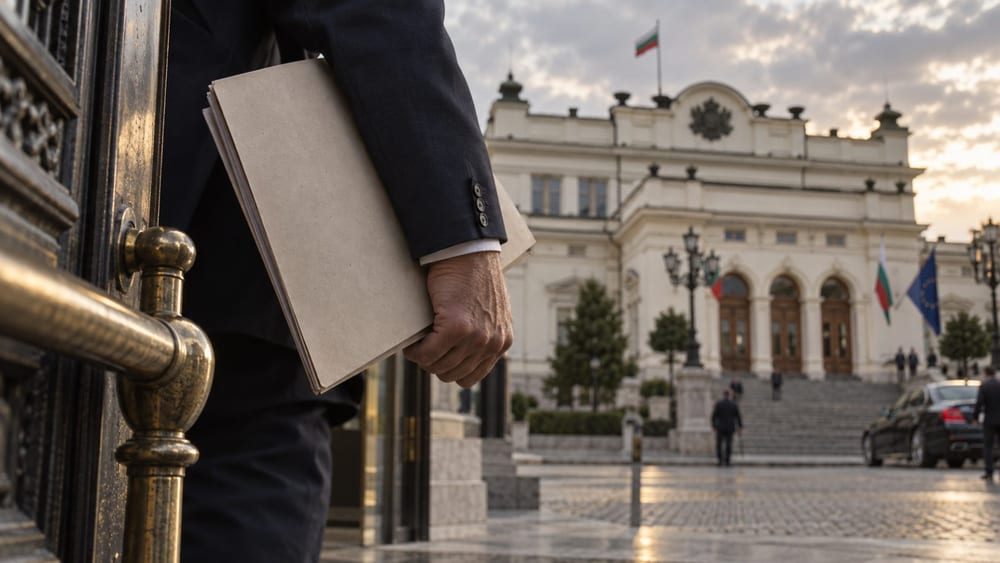
保加利亞國會通過修法,要求加密貨幣服務業者向稅務機關提交用戶資料與交易紀錄,並自2026年開始收集交易資料,供歐盟會員國在2027年9月30日前進行資訊交換。
保加利亞國會9日以149票贊成、0票反對、10票棄權,通過《稅務與社會保障程序法》修正案。國會表示,修法將確保稅務機關能取得加密貨幣用戶資訊,相關內容已載於保加利亞國會官方公告。
這項修法將歐盟DAC8規定的加密貨幣用戶識別資訊與交易資訊申報制度納入保加利亞國內法。於保加利亞註冊或取得許可的加密貨幣服務提供商,將承擔申報義務。
申報資料包括用戶姓名與地址、出生地與出生日期、稅務居住國或管轄區,以及納稅人識別號碼。核心資料是能夠確認用戶身分與稅務居住地的資訊。
交易資料則包括加密貨幣的買進、賣出、交換與轉帳紀錄。各項交易資產的總額,或轉帳時的公平市場價值,也可能納入申報範圍。
歐盟執委會在DAC8指南中說明,申報義務業者自2026年1月1日起,開始收集歐盟居民的交易資料。2026年的交易資料提交各國稅務機關後,預計在2027年9月30日前與用戶居住國交換。
DAC8是歐盟為提升會員國間稅務透明度,擴大加密貨幣交易資訊自動交換範圍的指令。交易所等申報業者收集用戶與交易紀錄後,各國稅務機關將據此分享跨境課稅資訊。
這項措施並非引進新的加密貨幣稅率,而是著重擴大交易所與稅務機關之間的資訊流通。保加利亞國家稅務局目前將加密貨幣賣出與交換產生的所得列為年度報稅所得。
不過,交易所向自託管錢包出金,在保加利亞國內法下應以何種範圍與格式申報,僅依國會公開說明仍無法確認。DAC8將轉帳資訊列為申報對象,但外部錢包地址的處理方式與詳細申報格式,仍需等待後續執行指引。
自託管錢包不是由交易所等第三方管理,而是由用戶自行保管私鑰的錢包。因此,交易所帳戶轉入外部錢包的紀錄,將如何與用戶資訊連結,仍是執行階段需要確定的細節。
反洗錢規定也將另行強化。歐盟執委會在相關指南中說明,加密貨幣業者必須取得轉帳發送方與接收方資訊,並在與自託管地址交易時,採取更嚴格的客戶審查程序。
相關反洗錢規定的全面適用時間點,預計落在2027年年中。DAC8稅務資訊申報與反洗錢規定雖屬不同制度,但兩者都要求業者記錄交易當事人與資產移動,可能增加業者的管理負擔。
這項修法不會直接適用於台灣投資人。不過,使用歐盟交易所,或向歐盟居民客戶提供服務的業者,可能需要調整客戶資訊管理與交易紀錄保存程序。
保加利亞國會通過修法後,詳細申報格式與外部錢包地址處理標準仍待制定。2026年交易資料的跨國資訊交換,預計在2027年9月30日前完成。


留言 0