

 News
 Coin Information
 About us


 Add as a preferred source on Google
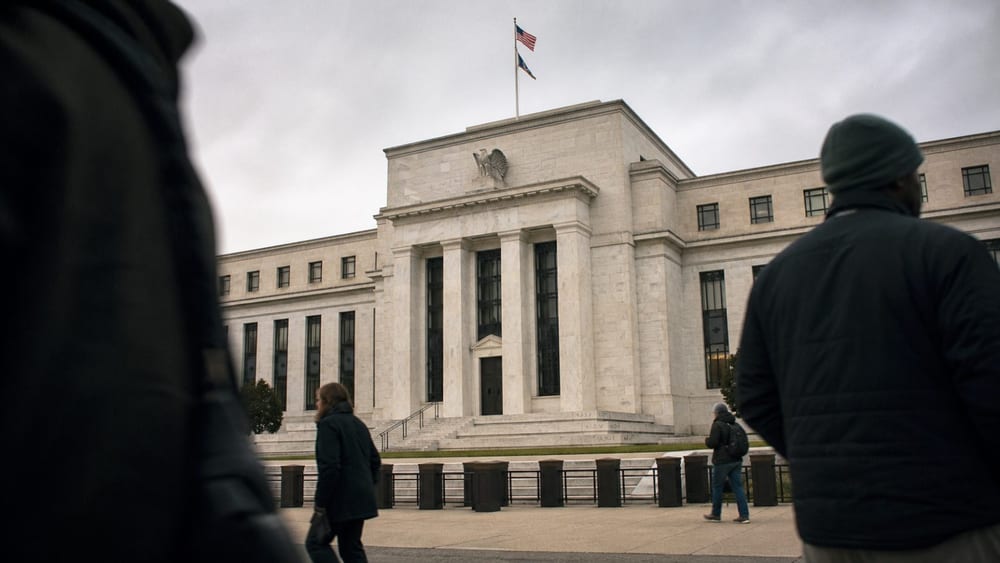
安娜·保爾森(Anna Paulson)費城聯邦準備銀行總裁兼執行長表示:「相互理解比具體的溝通方式更重要。」她指出,與其由聯準會預先給出利率路徑,更重要的是讓市場、企業與家庭理解政策如何回應經濟數據變化。
保爾森於20日上午7時30分(韓國時間)在紐約大學 Money Marketeers 活動上發言。她表示,自己的看法不一定代表聯邦公開市場委員會(FOMC)同僚或聯準會整體立場。
她強調的核心概念是「政策反應函數」。這套方式用來說明,當通膨、就業等經濟指標變化時,聯準會在何種條件下調整政策。
保爾森說,在正常利率環境下,預先提供具體利率路徑的價值可能相對有限。若市場了解政策反應方式,每當新數據公布,就能自行調整利率預期。
但當利率觸及零利率下限,或政策偏離一般反應模式時,就需要更多說明。她補充,發生重大經濟衝擊時,也應清楚傳達政策判斷的條件與不確定性。
保爾森也指出,公開訊號可能被市場固化為共同基準。她以2013年「縮減恐慌」(taper tantrum)為例,當時資產購買縮減的討論被解讀為提前升息訊號,導致國債殖利率急升。
她還介紹一項研究:即使出現新資訊,公開的政策利率預測也可能被固定在過時的點陣圖上。這意味市場可能比起最新經濟數據,更長時間參考過去公布的預測。
在提到9月升息後,保爾森說10月按兵不動是政策步調問題,而非政策方向改變。她認為,不應把9月升息與10月維持利率視為同一決策,而要分開檢視各次會議的判斷。
聯準會在9月會議升息0.25個百分點,將聯邦基金利率目標區間調整至年率3.75%至4.00%;10月會議維持同一區間。10月決策以10票對2票通過,聯準會理事麗莎·D·庫克(Lisa D. Cook)與克里夫蘭聯邦準備銀行總裁貝絲·M·哈馬克(Beth M. Hammack)偏好升息0.25個百分點。
10月FOMC會議紀錄顯示,只要通膨與就業按基本預測發展,幾乎所有與會者都認為未來可能適合再次升息。紀錄也寫明,後續決策取決於新進數據、經濟展望與風險平衡。
聯準會在6月FOMC會議討論縮短政策聲明及重新檢視溝通工具;7月公布成立5個工作小組,檢視不確定環境下如何傳達政策決策與討論內容,並說明各小組目標。
這次發言與聯準會減少提供利率路徑、改為說明政策反應方式的溝通調整方向一致。
在虛擬資產市場,市場關注焦點是更廣泛的利率與風險資產環境,而非保爾森個人發言。幣安研究(Binance Research)在以11月2日為基準的報告中分析,10月整體虛擬資產市值下跌9.1%,通膨上升、12月聯準會升息可能性及科技股修正都對市場形成壓力。
CoinDar統計顯示,美股19日開盤後,比特幣(BTC)下跌約2.68%,S&P500下跌約3.0%。保爾森在其後的20日上午7時30分(韓國時間)發表演說,因此不能把上述跌勢歸因於保爾森的發言。
利率路徑與流動性預期,通常是解讀包括虛擬資產在內的風險資產價格時一併觀察的變數。這次演說沒有提出新的利率數字,而是聚焦聯準會將如何說明政策判斷條件。
保爾森的演說未包含12月升息幅度或具體利率路徑。FOMC預定於12月8日至9日召開會議。

Comment 0