

 News
 Coin Information
 About us


 Add as a preferred source on Google
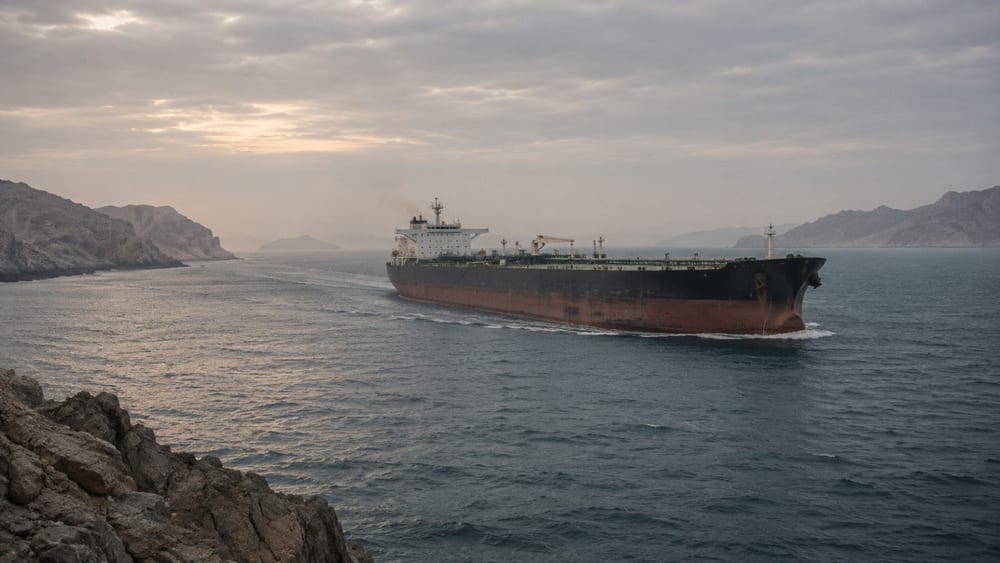
韓國能源進口依賴度在2024年暫定為93.4%,原油與煉製原料進口量中,來自中東的占比為71.5%。
韓國能源經濟研究院在《2025能源統計年報》中統計上述數值。93.4%代表整體能源供應對進口的依賴度,71.5%則是原油與煉製原料進口的地區占比。
Rystad Energy於11月16日發布《Global Energy Scenarios 2026 - Financials Edition》,分析指出,能源安全已成為銀行、投資人與能源企業配置資本時必須考量的議題。經歷2022年能源危機及2026年荷姆茲海峽供應受阻後,評估內容不只包括取得燃料的成本,也涵蓋能否依靠設備與運輸路線承受供應中斷。
Rystad Energy在10月15日發布的《Global Energy Scenarios 2026》中,將2026年至2050年的全球能源投資分為三種情境。韓元換算採用韓國貿易協會匯率資訊所列、KB國民銀行11月19日每美元1,328.50韓元的買賣基準匯率。三種情境的年均投資額分別為:化石燃料優先情境2.3兆美元(約3,056兆韓元)、務實情境2.9兆美元(約3,853兆韓元),以及氣候優先情境3.8兆美元(約5,048兆韓元)。
各情境對資本需求時點的假設也不相同。化石燃料優先情境的電氣化初期資本需求較低,但燃料進口依賴會維持較長時間;氣候優先情境則假設提前建置清潔能源設備,因此初期支出較高。
上述金額不是已確定的投資計畫,也不是單一預測值,而是套用不同政策與技術假設後的情境結果。Rystad Energy建議投資人與放款機構依照多種情境檢視假設,不要只依賴單一基準路徑。
Rystad Energy在10月15日發布的《Global Energy Scenarios 2026》中預估,淨能源進口國在氣候優先情境下的年資本支出將於2037年達到3.1兆美元(約4,118兆韓元)高峰,之後降至2050年的1.1兆美元(約1,461兆韓元)。這是全球層級的分析,不代表韓國的投資需求。
電氣化可降低對石油與天然氣進口的依賴,但清潔技術與關鍵礦物供應鏈集中仍帶來風險。即使燃料採購風險降低,若設備與原料的供應路線集中於單一來源,仍可能容易受到供應中斷影響。
Rystad Energy在情境報告中列出,中國在太陽能矽晶圓、正極材料與稀土精煉的產能占比分別為96%、95%與91%,呈現清潔技術供應鏈的集中程度。
國際能源總署(IEA)在《世界能源展望2026》中指出,可繞行荷姆茲海峽的原油管線專案,約有每日700萬桶的輸送量仍在興建或評估階段。
相較之下,IEA評估波斯灣地區的液化天然氣(LNG)出口沒有實際可行的替代運輸路線。原油與LNG的運輸條件不同,能因應荷姆茲海峽受阻的路線也不相同。
韓國能源進口依賴度,以及原油與煉製原料對中東的依賴程度,反映不同的供應風險。這也是需要分別檢視原油進口來源與儲備、電網與儲能設施,以及清潔技術供應鏈的原因。
Rystad Energy提出的投資額是全球情境數據,不代表韓國個別計畫的投資規模,也不代表特定資產將因此受惠。評估能源安全時,除了燃料取得,也須一併檢視因應供應中斷所需的設備與運輸路線,以及清潔技術供應鏈。


Comment 0