

 News
 Coin Information
 About us


 Add as a preferred source on Google
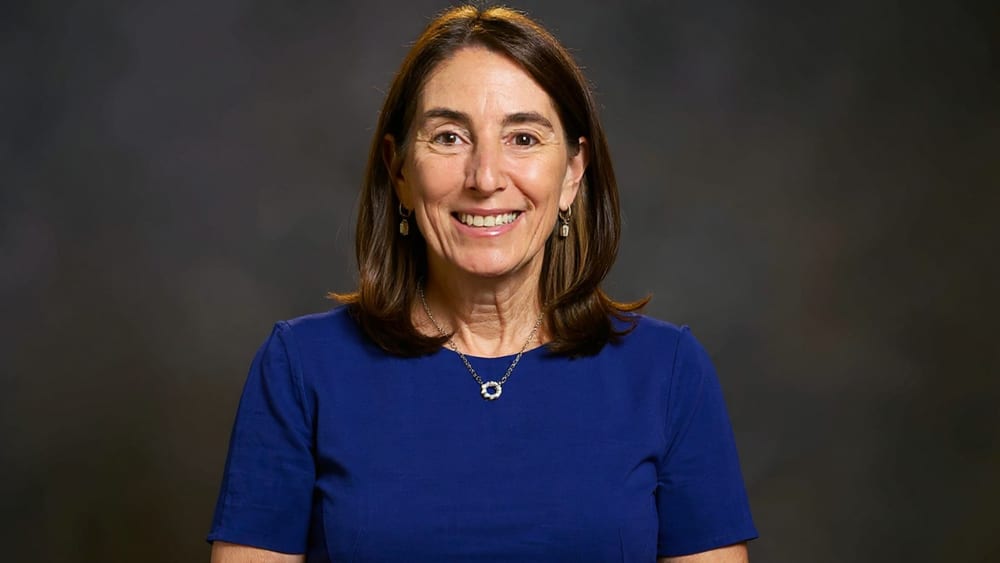
美國聯邦準備理事會(聯準會,Fed)克里夫蘭聯邦準備銀行總裁貝絲·哈馬克(Beth Hammack)於17日表示,聯準會應趁市場平靜時,先擬定「公債市場介入原則」。她認為,即使出手介入,也只能是暫時性、針對性的措施,而且一開始就要備妥退場策略。
PANews報導,哈馬克指出,原則若能事先訂好,市場出現壓力時,聯準會就能迅速做出決定,並把內容清楚傳達給市場。
哈馬克把聯準會可以出手的情況劃得很窄。她指出,如果市場波動反映的是經濟基本面,那麼即使流動性狀況不佳,也不是聯準會能夠解決、或應該解決的問題。
在她看來,可考慮介入的條件有兩項:一是公債市場功能失靈,有可能波及實體經濟;二是聯準會的措施確實能解決這個問題。兩項條件須同時成立,才應考慮介入。
對於措施的性質,她也設下限制。相關措施必須是暫時性、針對性的,且盡可能從一開始就規劃好「退場策略」。她還補充,金融穩定恢復後,應適時出售因此持有的資產。退場策略,指的是把為因應危機而推出的緊急措施,恢復到正常狀態的計畫。
在利率議題上,哈馬克是公認的鷹派代表。聯準會於10月28日將基準利率目標區間維持在3.75%至4.00%,哈馬克與理事麗莎·庫克(Lisa Cook)都主張升息0.25個百分點,因此對維持利率不變投下反對票。「評論」:這次談的是危機應對工具的原則,而非利率路徑,與她過去的鷹派形象有所不同。
同一天,其他聯準會官員也陸續發言。聖路易聯邦準備銀行總裁穆薩萊姆(Musalem)表示,春季之前可能需要「多次」升息。聯準會理事克里斯多福·沃勒(Christopher Waller)則說,他持續關注代幣化與區塊鏈技術的發展,並支持支付系統的負責任創新。
公債市場介入的爭論,先前就已出現。財政部長斯科特·貝森特(Scott Bessent)於10月29日(當地時間)出席國會聽證會,被問到介入公債市場是否成功時回答「是」,並表示應與沒有介入時的情況相比較。哈馬克這次談的,則是聯準會自行介入時應遵循的原則。
至於聯準會是否會把這類原則正式化、又將經過哪些程序,她的發言中並未提及。聯準會預計於19日台灣時間凌晨3點(韓國時間凌晨4點)公布10月聯邦公開市場委員會(FOMC)會議紀要。

Comment 0