

 News
 Coin Information
 About us


 Add as a preferred source on Google
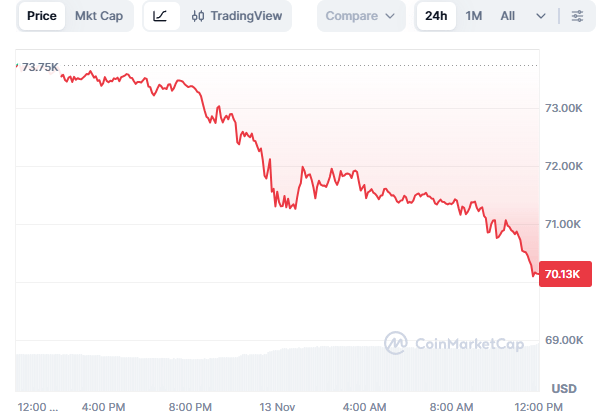
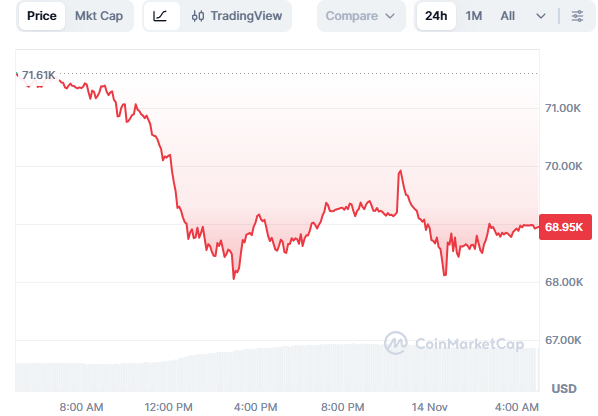
比特幣(BTC)期貨未平倉量本週增至70.4萬枚,期貨合約規模回到9月高點水準;現貨市場方面,ETF資金與穩定幣供給則呈現偏弱走勢。
DWF Labs 統計的未平倉量自9月24日以來最高,CryptoSlate 於13日報導這項數據。
Glassnode 在11日的分析指出,儘管比特幣價格比9月高點低約15%,未平倉量已回到當時水準。這表示期貨合約規模與比特幣價格並未以相同幅度變動。
未平倉量是尚未平倉的期貨合約規模。每份合約都有買方與賣方,因此數值增加本身無法用來推算淨買進或新資金流入。價格大幅波動時,部位調整可能影響波動幅度,但合約增加本身不代表現貨買盤增加。
本刊先前曾探討比特幣下跌期間空頭部位增加與現貨需求的關係。先前報導聚焦下跌期間衍生品市場的部位變化,本次則一併檢視期貨合約未平倉量與現貨資金指標。
現貨資金指標呈現轉弱訊號。Glassnode 在11日的報告中指出,近30日穩定幣供給減少,美國現貨比特幣ETF也出現淨流出。穩定幣供給是觀察加密資產市場可用買進資金流向的指標之一。
Farside Investors 的每日統計顯示,11月2日至11日的8個交易日中,有7日美國現貨比特幣ETF資金呈淨流出。不過,僅憑ETF資金流向,無法說明整體現貨交易的方向。
買方掛單則呈現不同訊號。Glassnode 在11日的分析中表示,檢視5日以來幣安(Binance)與Coinbase(COIN)的現貨委託簿後發現,現價上下5%範圍內的買單多於賣單。
委託簿上的掛單可能在成交前取消,因此不能將待成交買單視為實際買進或已成交的資金流入。
不同規模的錢包持有者也呈現分歧。Glassnode 表示,持有100至1,000枚及1,000至1萬枚比特幣的群體出現累積;其他持有者群體的持有量則減少。
美國公債標售結果也提供市場背景資訊。美國財政部11月12日的30年期公債標售投標倍數為2.36倍,低於10月8日標售的2.54倍;11月標售的得標殖利率為5.441%。
11月10日的10年期公債標售投標倍數為2.46倍,低於10月7日標售的2.77倍,得標殖利率為5.020%。
不過,11月標售為新債發行,10月標售則是既有債券的重新開售,兩者不宜直接比較。30年期公債方面,8月13日新債標售的投標倍數為2.39倍,與11月12日的2.36倍接近。
美國財政部在11月4日的季度再融資公告中表示,短期國庫券仍受到不同市場參與者的強勁需求。長期公債標售的投標倍數反映該次標售的競爭程度,無法直接解釋比特幣現貨資金流向的原因。

Comment 0