

 新聞
 幣種資訊
 關於我們


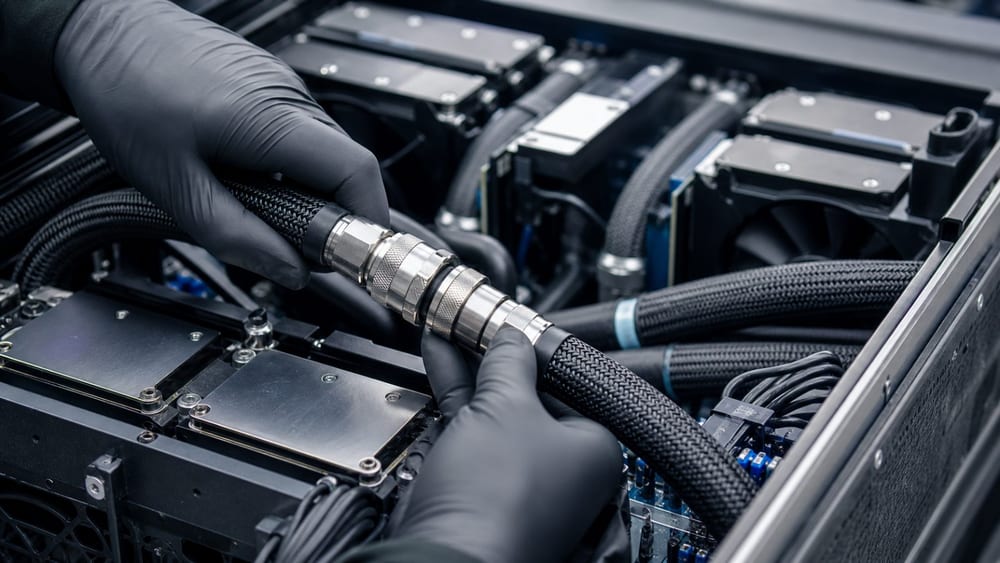
CoreWeave(CRWV)今年初以9.75%票面利率發行的債券,10月底在次級市場的殖利率已超過15%。AI雲端業者的債券融資門檻升高,大型科技公司的投資支出也對現金流造成壓力。
《華爾街日報》(The Wall Street Journal)報導,放款機構與債券投資人對AI企業要求更嚴格的融資條件,CoreWeave、Nebius(NBIS)與Nscale等AI雲端業者進入債券市場的難度也有所增加。
次級市場殖利率反映既有債券的交易價格。因此,殖利率超過15%不代表CoreWeave發行新債時採用15%的利率,而是既有債券價格下跌,使市場要求的殖利率升高。
新興AI雲端業者會興建或租用資料中心、安裝AI伺服器,再向大型企業、合作公司與AI新創銷售運算能力。由於這類業者必須先備妥設施與晶片,對融資條件變化較為敏感。
美國銀行(Bank of America)統計,美國公司債市場的AI相關發行規模在2025年為3,940億美元(約526兆韓元),2026年截至10月中旬則達6,550億美元(約874兆韓元)。這些數字指的是AI相關公司債發行規模,與企業實際投資支出不同。
品浩(PIMCO)投資長丹·伊瓦斯金(Dan Ivascyn)表示:「企業必須向放款機構證明,投資能帶來足夠營收,這道門檻正持續提高。」這代表企業除了提出投資計畫,也需要證明計畫能帶來相應營收。
保險公司與退休基金等傳統債券買家,擔心資金過度集中於特定企業或AI產業。伊瓦斯金表示,投資人還能對單一企業或主題投入多少資金,是一項實際問題。
超大型雲端業者的信用評等通常高於新興業者,額外借款空間也較大。不過,多家公司今年已大量發行優質債券,並預告將進一步籌資,債券投資人因此也在評估是否要提高對單一產業或主題的配置。
Meta(META)在2026年第三季財報中上調全年資本支出預測區間的下限,並表示當季自由現金流為負。Meta也表示,AI投資有助於廣告營收成長。
Amazon(AMZN)在2026年第三季財報中表示,過去12個月自由現金流為負。Amazon將AI投資列為不動產與設備購置增加的主要背景。
Meta的自由現金流數據以單季計算,Amazon則以過去12個月計算。自由現金流是營業活動帶來的現金扣除設備投資等支出後的金額;兩者統計期間不同,不能視為同一期間的表現直接比較。
AI基礎設施支出增加、對現金流造成壓力並改變融資方式的趨勢,也曾出現在超大型雲端企業透過租賃、發債與發股籌資的案例中。這次則同時顯示,新興雲端業者的債券融資面臨困難,大型科技公司的現金流也承受壓力。
ABC新聞(ABC News)、《華盛頓郵報》(The Washington Post)與益普索(Ipsos)的聯合民調顯示,約三分之二美國受訪者反對興建新的資料中心,57%認為AI對社會有害。這項調查呈現的是受訪者對資料中心與AI的看法。
美國期中選舉前,資料中心興建也因電費、環境與就業影響而引發討論。不過,民調結果並不代表選後已實施特定監管措施。
Zacks Investment Management首席市場策略師布萊恩·穆爾伯里(Brian Mulberry)表示:「投資人正在重新定義『品質』。」這反映市場評估的不只是投資規模,也包括投資成果。Fifth Third Wealth Advisors投資長克里斯·奧斯蒙德(Chris Osmond)表示:「市場正在獎勵能把支出轉化為營收與實際投資回報的企業。」兩人的說法都指出,AI投資能否變現,已成為重要評估標準。


留言 0