

 新聞
 幣種資訊
 關於我們


截至2026年6月底,5家大型雲端業者的資本支出指數已高於自由現金流指數。隨著晶片與資料中心投資增加,資本支出指數升至約6800。
State Street Investment Management於26日發布分析,根據FactSet資料得出上述結果。統計對象包括微軟($MSFT)、亞馬遜($AMZN)、Alphabet($GOOGL)、甲骨文($ORCL)及Meta($META)。
PANews引述進數據報導,5家大型雲端業者的資本支出指數已超過自由現金流指數。圖表以百萬美元呈現兩項指標的季度累計金額,並將2011年12月31日的數值設為100進行指數化;資料截至2026年6月30日。
自由現金流是企業從營業活動取得的現金,扣除設備投資等支出後的金額。將這項指標與資本支出並列觀察,有助於了解企業投資擴張與現金創造的變化。
State Street認為,AI產業進入建置晶片與資料中心的階段,正帶動企業投資。不過,僅憑支出增加,尚無法判斷新設備能否帶來相應收益。
報告以1990年代末期電信網路投資擴張作為比較案例。當時光纖網路成為網際網路普及的基礎,但建置網路的企業,並未因此比在網路上提供服務的企業取得更多價值。
State Street指出,隨著設備增加,稀缺資源與收益的產生位置也可能在產業生態系中轉移。基礎設施投資持續之際,除了投資規模,也需要留意產業價值形成的位置。
報告將美國在AI供應鏈中的優勢歸於AI模型與大型雲端基礎設施,台灣則以先進半導體製造見長;國內則提供AI供應鏈所需的關鍵記憶體技術。
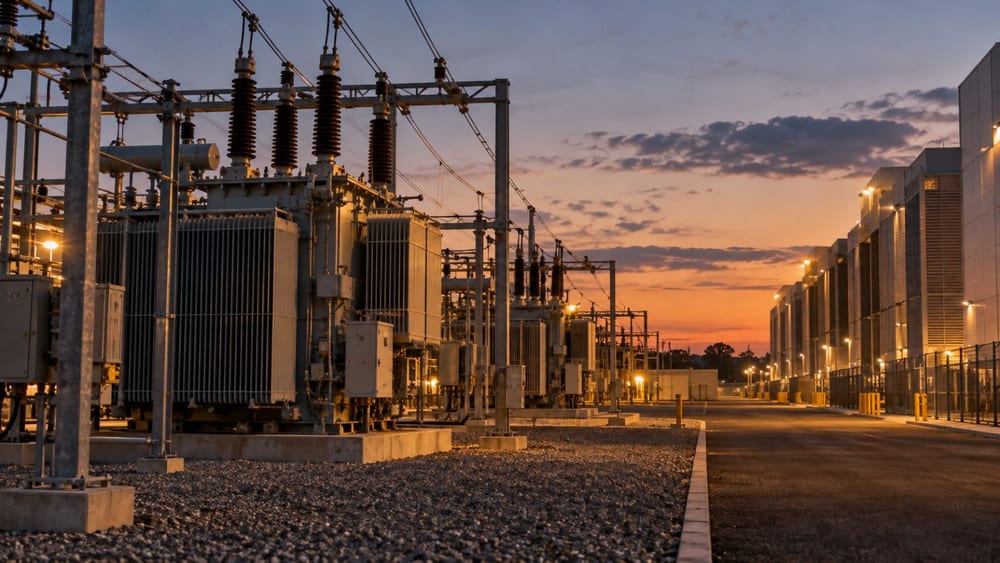
報告也指出,AI基礎設施各領域的擴張速度並不一致。運算能力與資料中心容量快速成長,但電力供應、電網連接,以及企業全面導入AI仍相對處於初期階段。
State Street分析,單一領域擴建設備,可能凸顯其他領域的限制。本次資料比較了雲端業者的資本支出與自由現金流走勢,並未提出對國內企業獲利或虛擬資產市場的影響。

留言 0