

 新聞
 幣種資訊
 關於我們


印度央行副總裁強調,金融機構即使將貸款審核自動化或委外辦理,仍須承擔風險控管與對客戶的責任。
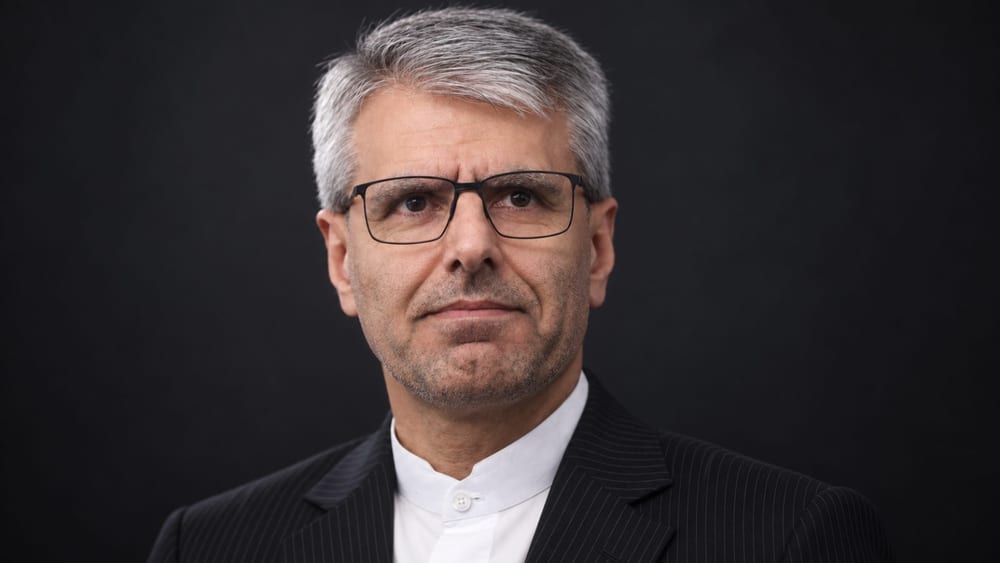
印度央行(RBI)副總裁斯瓦米納坦·J(Swaminathan J)15日在孟買舉行的金融服務高峰會演講時表示:「業務可以委外,但監管機構核發執照所附帶的責任仍由受監管機構承擔。」這表示,即使由金融科技業者招攬貸款客戶,或由外部平台銷售金融商品,最終責任仍在金融機構。國際清算銀行(BIS)網站於26日公布演講稿。
斯瓦米納坦指出,金融機構擴大業務之際,控管方式也應隨之調整。數位客戶註冊與運用AI審核貸款,能降低成本並擴大服務範圍;但以演算法取代人工確認,或縮短審核時間,都不代表原有流程所管理的風險就此消失。
他表示,金融機構在取消流程前,應先確認該流程原本防範哪些風險,以及新流程由誰負責控管。獨立確認或重新審查期間等耗時程序,也可能有助於減少錯誤與詐欺。他並指出,第三方模型即使只是協助決策,也適用相同原則。
他也將客戶信任列為核心課題。信任不會直接呈現在資產負債表上,但一旦受損,可能導致客戶流失、訴訟、監管制裁及聲譽受損。他強調,銷售金融商品時,促成交易的誘因不應凌駕於確認商品是否適合客戶的義務之上。
客戶資料的使用與申訴處理,也是檢驗信任的環節。斯瓦米納坦表示,金融機構不能只確認是否取得資料使用同意,還應檢視資料使用方式是否符合客戶的合理預期。他指出,反覆出現的申訴不應只是處理完畢就結案,也可能是找出商品設計或外包流程問題的線索。
他表示,評估金融機構的韌性時,除了資本與流動性等緩衝措施,也應檢視應變速度。在數位金融領域,問題發生後能否迅速察覺、掌握影響並恢復核心服務,是重要考量。他也將內部稽核或法遵部門發現的風險訊號,能否及時傳達給決策者,列為檢視標準。
主辦單位表示,本次高峰會的議題包括AI與資料管理、網路詐欺及營運韌性。斯瓦米納坦的演講則聚焦金融機構的營運與監理。

留言 0