

 新聞
 幣種資訊
 關於我們


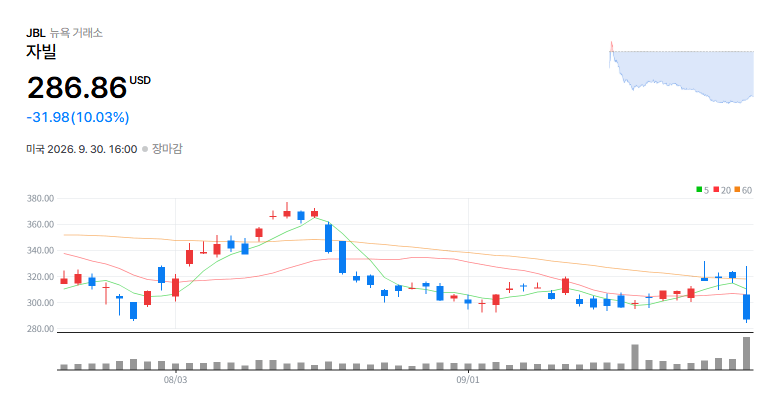
捷普(JBL)9月30日收於286.86美元,較前一交易日下跌10.03%。儘管季度業績與2027財年指引高於市場預期,擴產初期成本及上半年利潤率能見度下降仍被視為股價下跌背景。
捷普當日公布2026財年第四季營收106億美元(約14兆3500億韓元),非GAAP調整後每股盈餘為4.40美元;2027財年營收預估為445億美元(約60兆2500億韓元),調整後每股盈餘為17.55美元。Investing.com報導,捷普業績與指引均高於市場預期。
捷普發布的官方業績公告涵蓋2026財年第四季及全年業績,以及2027財年展望,相關內容可參閱捷普官方業績公告。
公司預估2027財年營收將按上半年45%、下半年55%的比例分配。不過,捷普表示,擴產初期的爬坡成本可能使利潤率改善主要集中在下半年。
麥克·達斯圖爾(Mike Dastoor)捷普執行長在業績說明會上表示:「不過,利潤率的改善有些偏向後段。」這意味著,除營收較多集中於下半年外,擴大產能的相關成本也可能壓抑上半年獲利能力。
捷普正在新增約400萬平方英尺的生產能力。公司指出,初期啟用階段可能產生良率改善、員工培訓及其他額外成本,因此2027財年上半年利潤率可能相對偏低。
此次擴產與因應資料中心及AI基礎設施需求的生產基地擴大有關。不過,新增產能能否轉化為實際營收,仍取決於客戶爬坡及新設施是否按計畫啟用。
捷普沒有另外說明當日股價下跌的單一官方原因。市場分析則提到,業績利多提前反映後的獲利了結、擴產執行壓力,以及2027財年上半年利潤率能見度下降,可能是股價回落的背景。
MarketBeat當日分析指出,市場關注焦點不只在業績本身,也集中於擴產過程及獲利能力恢復的時間點。這屬於市場對未來利潤率走勢的分析,並不代表公司已表示業績惡化。
捷普當日成交額約14億1100萬美元(約1兆9100億韓元)。正規市場收盤價及日跌幅與Yahoo Finance公布的捷普行情一致。
捷普2026財年全年營收為360億美元(約48兆7400億韓元),較前一年增加21%。雖然季度業績與全年營收規模均有所擴大,但此次股價反應的焦點,從過去的成長率轉向2027財年獲利能力改善的時間點。
公司預估2027財年AI相關營收為221億美元(約29兆9200億韓元),年增率為54%,顯示AI基礎設施需求已成為捷普主要成長支柱之一。
不過,實際利潤率仍可能受到記憶體供應限制、資料中心與AI基礎設施產能擴張,以及客戶爬坡進度影響。捷普表示,隨著記憶體供應分配至AI及超大規模業者需求,部分市場可能出現供應限制。
電子產品委託製造商的業績高度受到客戶訂單及生產排程影響。因此,即使新增生產設備,啟用初期也可能先產生成本,待良率及客戶訂單量穩定後,才逐步反映在營收與利潤率上。
對台灣投資人而言,捷普是觀察AI伺服器及資料中心供應鏈動向的美國上市公司。先前本報關於美國電子產品委託製造產業估值調整與擴產壓力的報導也曾指出,評估相關企業時需同時觀察營收成長與資金壓力。
捷普接下來的觀察重點,將是2027財年上半年產能爬坡及利潤率走勢。公司提出的全年營收445億美元與調整後每股盈餘17.55美元,未來如何反映在實際業績中,將影響市場對擴產成本的評價。

留言 0