

 新聞
 幣種資訊
 關於我們


西班牙稅務機關表示,使用者自行管理私鑰的自託管錢包內加密貨幣,不屬於海外加密貨幣持有申報範圍。
西班牙稅務機關在海外加密貨幣持有申報表「721表格」的問答中說明,若錢包的加密私鑰並非由第三方保管或管理,其資產不會計入申報門檻的餘額計算。相較之下,若海外業者保管加密貨幣或提供轉移服務,則可能適用申報義務。
稅務機關補充指出,判斷重點不在於錢包屬於熱錢包還是冷錢包,而在於加密私鑰由誰控制。

 複製連結
 分享
 列印
 字體大小
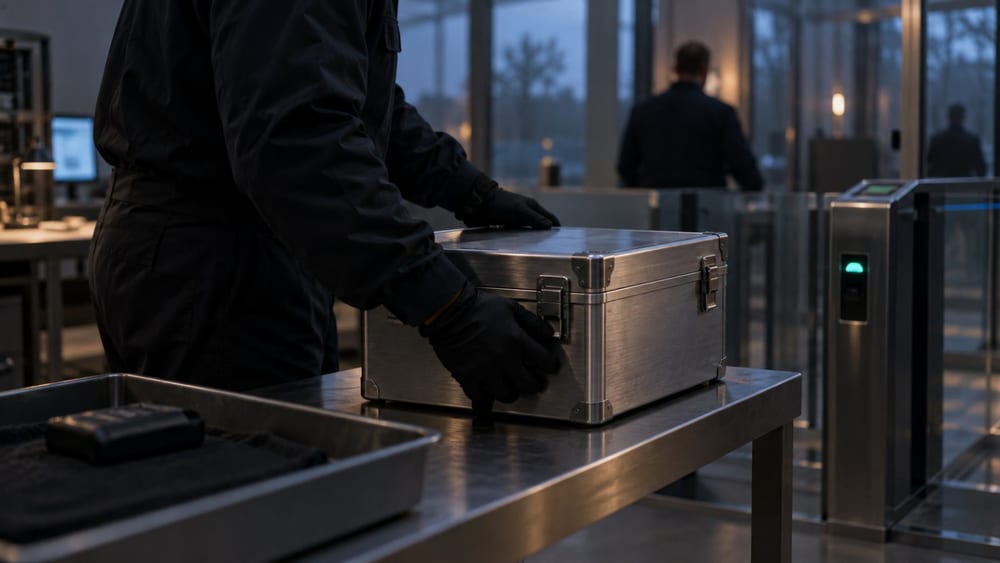
西班牙稅務櫃檯上擺放的硬體錢包 / TokenPost.ai
西班牙稅務機關表示,使用者自行管理私鑰的自託管錢包內加密貨幣,不屬於海外加密貨幣持有申報範圍。
西班牙稅務機關在海外加密貨幣持有申報表「721表格」的問答中說明,若錢包的加密私鑰並非由第三方保管或管理,其資產不會計入申報門檻的餘額計算。相較之下,若海外業者保管加密貨幣或提供轉移服務,則可能適用申報義務。
稅務機關補充指出,判斷重點不在於錢包屬於熱錢包還是冷錢包,而在於加密私鑰由誰控制。
<版權所有 ⓒ TokenPost,未經授權禁止轉載與散佈>
最受歡迎
分類文章

留言 0