

 新聞
 幣種資訊
 關於我們


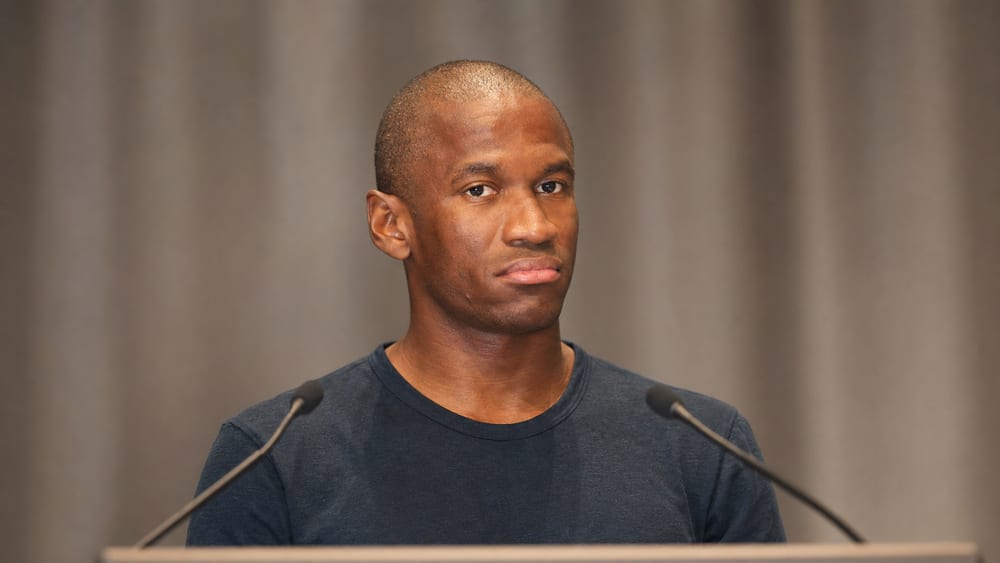
若美國AI產業的債務問題擴大為金融市場動盪,並促使政府提供流動性,比特幣(BTC)及部分山寨幣可能上漲。
BitMEX共同創辦人亞瑟·海斯(Arthur Hayes)於9月21日公開的〈Safety First〉一文中提出上述展望。他主張,若AI企業對高效能運算的需求放緩,投入資料中心、半導體及運算基礎設施的債務,其健全性可能受到影響。
海斯將AI企業以安全為由放慢人工智慧通用智能(AGI)開發速度的動向,解讀為需求放緩的訊號。若AI模型訓練與服務運作所需的運算需求下降,資料中心及半導體投資可能弱於原先預期。
AGI是指以具備類似人類的通用問題解決能力為目標的人工智慧通用智能。在這項分析中,海斯認為AGI開發速度放緩,可能影響整體AI基礎設施需求及資金籌措結構。
他提出兩種可能路徑。第一,美國政府以與中國競爭AI為由,直接為資料中心及運算需求提供擔保;第二,若AI相關資產價格下跌造成保險公司及金融機構損失擴大,政府可能向這些機構提供支援。
海斯主張,無論哪種情境,後續都可能出現政府借款增加及貨幣供給擴張。新增流動性可能流入比特幣及部分山寨幣。
海斯認為,若政府支撐運算需求,短期內AI基礎設施投資將持續,長期則可能降低運算成本。反之,若沒有直接支援,AI資料中心債務可能先面臨信用評級下調及保險業損失,之後再逐步推出維持金融體系穩定的支援措施。
Apollo的資料也顯示,AI產業所需資金規模正在擴大。Apollo分析指出,2025年至2029年期間,AI相關支出可能超過2兆7000億美元(約3661兆2000億韓元)。
Apollo估計,AI生態系統可以承擔超過2兆美元(約2712兆韓元)的新增投資級債務,但公開投資級債券市場到2030年可能吸收的規模不到1兆美元(約1356兆韓元)。這意味著,AI投資可能不只影響企業現金流,也可能擴大為牽動債券及信用市場的金融議題。
海斯在文章中將美國政府可選擇的路徑形容為「print or print」。這代表無論政府選擇支撐運算需求,或支援金融機構與保險業,最終都可能導致流動性擴張。
流動性擴張是指供應至金融市場的資金增加。不過,若要讓流動性實際流向比特幣或山寨幣,政府政策、金融機構資金配置及投資人風險偏好都必須同步變化。
這項展望並非以政策公告或實際市場衝擊為依據,而是建立在海斯提出的假設之上。AI需求放緩、相關信用市場承壓,以及美國政府的應對措施,目前都屬於假設情境。
目前沒有美國政府支援AI基礎設施或對保險業提供紓困的官方公告。因此,現階段已確認的內容,是AI債務問題可能導向流動性擴張及加密貨幣市場的條件式分析,而非政策已經執行。
海斯提到的「selected shitcoins」也沒有列出具體項目,因此難以將其解讀為預告特定山寨幣上漲。
本刊先前曾報導AI投資規模與加密貨幣流動性之間的潛在連結。這次分析的關鍵,仍在於AI基礎設施融資及政府應對是否實際出現。

留言 0