

 新聞
 幣種資訊
 關於我們


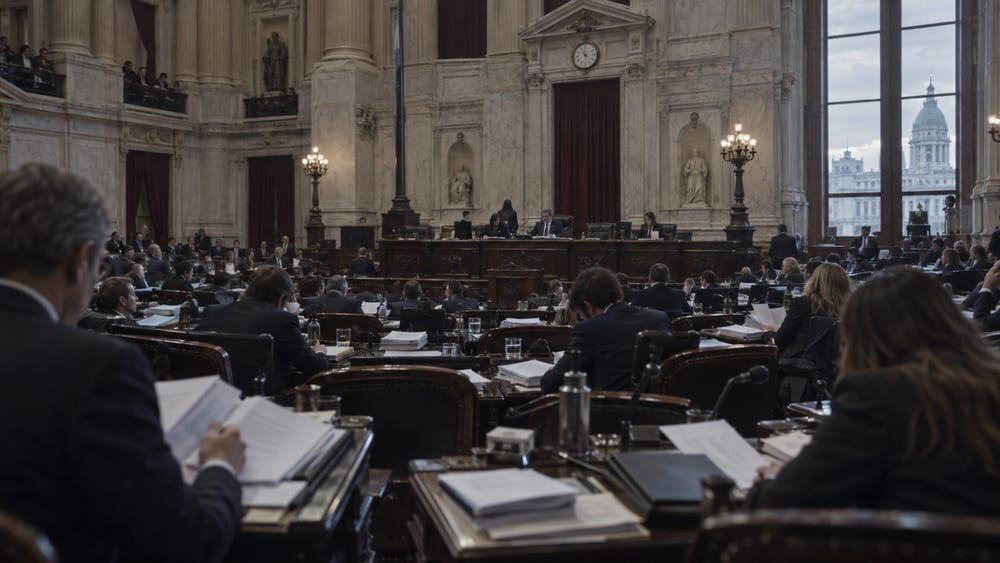
阿根廷25歲以下貸款人的還款延遲比例達到37.6%,是所有年齡層中最高的,全體家庭的整體延遲還款率也來到17.5%,家庭債務問題正在阿根廷國會引發討論。
由智庫Centro de Estudios para la Ciudad營運的債務地圖「Mapa de la Deuda」統計,截至2026年6月,25歲以下貸款人的延遲還款率為37.6%,是各年齡層中最高;全體家庭整體延遲還款率為17.5%,逾期未償債務金額則達158億披索。
在逾期債務中,有35%的還款延遲時間已超過365天,依阿根廷中央銀行(BCRA)標準被歸類為「無法回收」區間。平均每人的逾期金額為130萬披索,較一年前以實質金額計算成長了58%。
不過,統計範圍不同,數字也會有落差。阿根廷央行(BCRA)將2026年6月金融機構的家庭貸款延遲還款率統計為12.8%。這項數字主要依據金融機構申報的貸款計算,與涵蓋銀行、非銀行金融公司及電子錢包在內的「Mapa de la Deuda」17.5%的統計口徑不同,兩者不能直接比較。
《財富》(Fortune)報導指出,阿根廷約4500萬人口中,近一半持有債務,其中超過500萬人面臨還款困難。報導提到,電子錢包與金融科技(Fintech)貸款正被用於支付食品、日常開銷以及償還既有債務。
「Mapa de la Deuda」的數據顯示,電子錢包等新型銀行(neobank)的延遲還款率為23%,非銀行信貸機構的延遲還款率則達48%。目前尚未有官方統計確認青年族群使用電子錢包貸款的具體比例,但相關報導提到,門檻較低的非銀行金融正成為家庭主要的資金來源之一。
個案也隨之浮現。20歲的大學生馬丁·塔沃爾達(Martín Taborda)在2024年為籌措教育費用,透過行動支付應用程式借了略高於100美元、約合13萬4000韓元以上的金額。他表示,隨著逾期利息累加,債務金額膨脹到原本的約10倍。
塔沃爾達的案例反映出青年世代的債務壓力,但並不能因此推論所有青年債務人的處境都是如此。延遲還款率、平均債務金額等統計數字,與個人經歷應分開看待。
阿根廷眾議院預計於9日(當地時間)召開特別會議,討論家庭債務緊急狀態、利率與手續費上限、金融科技貸款及債務重組等議題。議程中納入超過40件與防止家庭過度負債、金融消費者保護、金融科技平台放款相關的法案。
眾議院財政委員會已於9月2日就家庭延遲還款相關的40餘件法案展開討論。9月8日的會議則有銀行與支付業界代表出席,提出家庭延遲還款可能影響消費與金融體系的看法。
政壇對解方看法分歧。在野黨與債務人團體要求設定利率上限、調整還款計畫並加強金融消費者保護。債務人團體Organized Debtors主張,還款計畫應與勞動所得連動,並採用合理利率。
相對地,哈維爾·米雷(Javier Milei)總統政府則基本上將債務視為借款人與貸款機構之間的私人契約問題。阿根廷經濟部長路易斯·卡普托(Luis Caputo)表示,銀行正在放寬還款條件,但不應把公共政策與個人考量混為一談。
銀行業一方面承認家庭延遲還款可能對消費與金融體系造成影響,另一方面也主張信貸供給仍然不足。銀行與支付業界人士表示,與過去長期趨勢相比,目前的延遲還款率在歷史上尚未達到警戒水準,個別借款人與金融機構仍應就還款條件進行協商。
GBAO合夥人安娜·伊帕拉吉雷(Ana Iparraguirre)表示:「經濟模式對年輕世代造成了更大的衝擊。」她並分析認為,若這項問題持續存在,可能會為米雷總統爭取連任帶來壓力,這屬於專家的政治分析。
目前尚未確認此事與加密貨幣或區塊鏈借貸有直接關聯。相關討論目前聚焦於電子錢包與金融科技貸款、利率與手續費上限、債務重組等議題,眾議院特別會議預計將就相關法案進行討論。

留言 0